菜市场里卖大豆油的老板,最近两年没怎么涨过价了。这个不起眼的细节背后,藏着一场悄无声息的大转向——高盛在最新报告里用一句话点破:中国经济的重心已经在挪窝,美国这个曾经的"大买家兼大卖家",在中国的账本上正一点点被稀释。
八年前那场贸易战刚开打时,可不是这个光景。美国大豆一断供,国内豆粕豆油跟着蹿价,做饭炒菜都能感觉出来。
那时候中方的应对多少有点仓促,反制归反制,自家的储备和替代渠道确实没跟上。这一次的画风完全变了。
九月底刚结束的第八轮中美经贸磋商,八点共识里最抢眼的就是所谓"300亿美元对等降税"安排。不过市面上把这个数字说得挺大,其实拆开来看没那么玄乎。
商务部美大司随后专门做了解读——300亿指的是涉及降税的贸易额,不是税额本身;两边各300亿,合起来600亿的商品互相调整税率,实际减掉的税可能就三五十亿美元。原先定于11月10日到期的贸易休战窗口,被顺延到了2027年1月10日。
象征意义大于账面意义,这是很多分析师的共识。真正让华盛顿有点坐不住的,是这些年中国在底盘上做的功课。
英国《经济学人》此前分析过,中国这一轮之所以能稳住阵脚,靠的是一整套战略储备。原油、天然气、粮食、大豆——这些关系柴米油盐和工业运转的物资,仓库都堆得实实的。
天然气储备十年翻了几番,大豆库存在特朗普二度上台前就摆到了四千多万吨。更关键的是备胎找得到位。
巴西的大豆、俄罗斯的能源、中亚的管道气、东南亚的橡胶棕榈油,一条条替代线路早就跑顺了。美国这边真要卡脖子,中国锅里不会没菜。
反过来看华盛顿那头,境况有点尴尬。稀土一被中方管控出口,五角大楼的承包商翻库存才发现家底薄;大豆卖不动,芝加哥期货盘面一路下滑,中西部农场主天天写信给国会。
美国政府四年一换,长线的储备工作没人爱干,短板露得干脆利落。到9月底,中美会晤后达成的新一批采购安排里,2026到2028年每年至少2500万吨美豆的承诺才让农场主松了口气,目前已经预订了差不多900万吨。
这个数字对比过去的高峰期,已经缩水不少。高盛中国的分析师付思之前有个判断挺犀利:中国对美依赖在降,出口商品往高端走,利润率反倒上来了。
这句话戳中的是欧美产业界最不愿承认的现实。从前中国干的是给日韩欧美品牌代工的活,赚产业链最薄那一层。
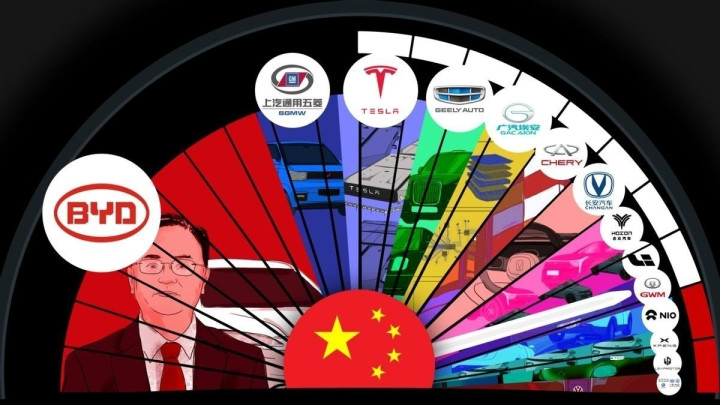
现在新能源汽车、光伏组件、船舶、锂电池、工业机器人——一样样跑到了世界前列。英伟达的黄仁勋公开场合都不避讳,说中国芯片和美国尖端水平的差距正在快速拉近。
美国以前攥在手里的高科技底牌,威慑力明显打了折扣。再看贸易伙伴的位次。
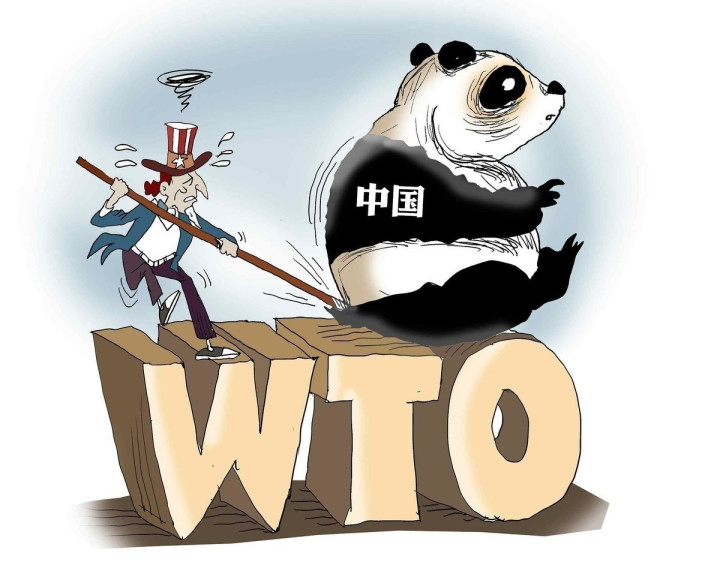
东盟稳坐中国第一大贸易伙伴的位置已经好几年,欧盟其次,美国的份额一年比一年往下走。2024年中美货物贸易占中国外贸总盘的比重降到了约11%,比2018年那个高峰少了三个多百分点。
"一带一路"沿线的中东、非洲、拉美、中亚,这些年吃下了大量中国出口的新增量。IMF在7月的世界经济展望更新里,把中国2026年增长预期从4月的4.4%上调到了4.6%。
国家统计局的数据显示,上半年GDP同比增长4.7%,二季度4.3%——高技术产业和AI相关出口是明显的亮点,虽然消费端还没完全热起来。美国那边的日子并不轻松。
特朗普任期的第一年成绩单,通胀反复、制造业回流慢,账面并不好看。最让美国业界头疼的是那种"单向依赖"。
中国的经济重心在挪,美国要反向摆脱对中国制造的依赖,短期基本做不到。工业中低端芯片、电子零件、稀土加工、太阳能组件、锂电池——货架上兜兜转转,绕不开中国。
特朗普喊着"稀土多元化",跟澳大利亚、日本签了一堆协议,美媒自己算账都说,真要脱钩起码得十几二十年。有意思的是,这轮谈判之后,"G2"这个词又被摆到了台面上。
这个说法过去在美国官方语境里是被刻意回避的,因为它意味着承认中国和美国在世界舞台上分量相当。措辞上的松口,本身就说明单边施压那套已经不太灵了。
对普通人来说,这些宏观数字听着离生活远,其实和菜篮子、就业、养老金紧紧捆在一起。储备做得厚实,物价就稳;出口市场铺得开,工厂就有活干;产业往上升级,年轻人才有奔头。
高盛这份报告与其说在夸中国,不如说在提醒美国:这个世界不是围着白宫打转的。中国这些年埋头干的活,正在把全球贸易的地图一笔一笔重描一遍。
东南配资提示:文章来自网络,不代表本站观点。